La polizza che non c’è
In un Paese a forte invecchiamento e nella parte più alta della classifica mondiale di longevità, la qualità di una vecchiaia sempre più lunga passa almeno da tre tutele integrative di quel che resterà, in futuro, del nostro welfare: fondi pensione, polizze sanitarie e Long Term Care. L’invecchiamento del Paese infatti pesa sul versante previdenziale, costringendo lo Stato a continue riforme penalizzanti in termini di età pensionistica ed entità dell’assegno. Allo stesso modo, sul versante sanitario, pur mantenendo l’universalità che costituisce il grande orgoglio del nostro welfare, ha dovuto cedere in tempestività, di screening e di cure.
Protezione del reddito da una parte, quindi, per integrare pensioni più povere, e protezione del patrimonio dall’erosione che eventi sanitari più o meno gravi possono portare. Si chiama pensiero previdente e non fa una grinza.
In questo contesto, la presentazione di una recente ricerca del Censis, “Invecchiare nell’Italia della Longevità”, mette però il dito in una piaga decisamente sottostimata: la “fragilità di massa”. Cosa significa?
I dati di questa ricerca del 2026 mettono in evidenza che un terzo degli over 65, pur considerandosi autonomi, lamentano situazioni in cui si trovano a dover chiedere talvolta l’aiuto di qualcuno per svolgere piccole attività quotidiane, anche semplici. Un altro 5% dice che gli capita spesso. E’ l’effetto cumulo di piccole fragilità che, sommandosi appunto, erodono via via quote di autonomia sempre maggiori.
Il dato in sé non sorprende, quello che sorprende è che vent’anni fa, il dato medio sfiorava il 15%, oggi è doppiato. Perché?
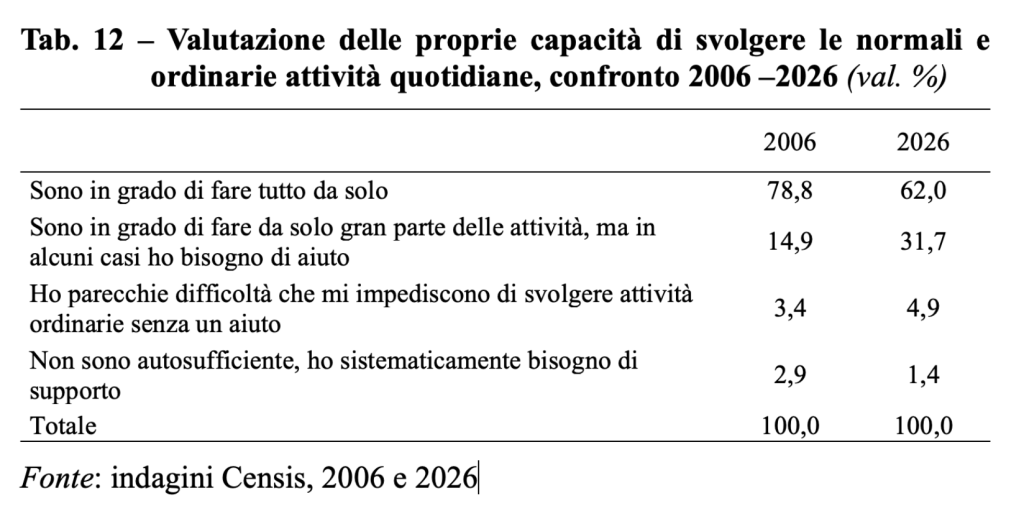
Non risulta che siano peggiorate le condizioni di salute, sebbene persista la forbice tra aspettativa di vita e aspettativa di vita in buona salute. C’entra forse il fatto che vent’anni fa gli over 65 erano la Generazione Silenziosa, restia, come dice il nome, a lamentarsi, mentre i Boomers, che hanno plasmato la società moderna sulle proprie aspettative, sono meno resilienti? Forse un po’ sì, ma è improbabile che giustifichi un raddoppio rispetto al 2006.
Quello che forse giustifica un aumento così importante è un mix di fattori, tra cui il calo della tempestività delle cure e della prevenzione del SSN; la diversa attitudine dei Boomers ma, soprattutto, la contestuale riduzione del welfare familiare. Nel Paese dei figli unici, le famiglie si assottigliano e aumentano gli anziani che vivono da soli, specie tra le donne che, pure a parità di età, registrano maggiori fragilità. Aggiungiamo alle tante cause anche la maggiore complessità di operazioni che una volta erano fatte manualmente, in presenza o al telefono, e oggi richiedono un minimo di dimestichezza con i mezzi digitali che la parte più anziana degli over 65 può non avere.
Torniamo quindi alla questione del titolo. Non esiste una polizza che ci tuteli dalle fragilità e dall’erosione graduale di quote di autonomia che il loro cumulo genera. Cosa serve allora? Servono risorse economiche per comprare sul mercato quei servizi di cura, assistenza domestica e accompagnamento che in passato gli anziani ricevevano dalla rete familiare.
Se vogliamo gestire questo fenomeno al meglio, occorre prevederlo fin d’ora con strumenti di accumulo e/o di rendita periodica che ci mettano al riparo dalla sensazione di scivolare nella perdita di autonomia.
Perché la perdita di autosufficienza è di gran lunga il rischio più odioso della vecchiaia, ad altissimo impatto psicologico, familiare e finanziario. Ma, per fortuna, meno probabile.
Il cumulo di fragilità in una vita che si allunga sempre di più, invece, pur con un impatto inferiore su molti fronti, è decisamente più comune e diffuso. E ci toccherà tutti.
Articolo a cura di Emanulea Notari, Docente EMC3 Solution e Longevity Strategist